L’essentiel en 30 secondes
- Demander un devis AVANT négociation permet de maîtriser le budget total véhicule
- Infos nécessaires : type mine, puissance fiscale, kilométrage prévu, code postal
- Écart possible : plusieurs centaines d’euros par an selon le modèle choisi
Le coût d’assurance peut changer votre décision d’achat
751 €/an
Prime moyenne d’assurance auto en France en 2026
Ce chiffre cache des réalités très différentes. Selon une étude 2026 sur les primes moyennes, un conducteur breton paie environ 592 € quand un Corse débourse 952 €. L’écart ? 360 € pour le même profil, le même véhicule. Soyons clairs : votre lieu de résidence pèse parfois plus lourd que le modèle de votre voiture.
Les jeunes conducteurs subissent la douche froide. Entre 17 et 25 ans, comptez autour de 1 460 € annuels. C’est presque trois fois ce que paie un senior de 60 ans. Mon expérience montre que beaucoup de primo-accédants découvrent ce surcoût après avoir signé. Ils pensaient que leur Clio d’occasion serait « pas chère à assurer ». La réalité du bonus-malus les rattrape.
Ce que je conseille systématiquement : intégrez le coût annuel d’assurance dans votre budget mensuel AVANT de valider votre capacité d’achat. Un véhicule à 15 000 € avec 1 200 € d’assurance annuelle revient à 100 € de plus par mois qu’un modèle moins puissant assuré à 600 €.
Franchement, si le devis assurance explose votre budget, mieux vaut renoncer et chercher un autre modèle. J’ai vu des familles s’entêter sur un SUV sportif « parce qu’il était dans le budget véhicule ». L’assurance a transformé leur bonne affaire en gouffre financier. La règle que j’applique : si l’assurance dépasse 8 % du prix d’achat annuellement, posez-vous la question du bon choix.
Comment obtenir un devis sans avoir encore la carte grise
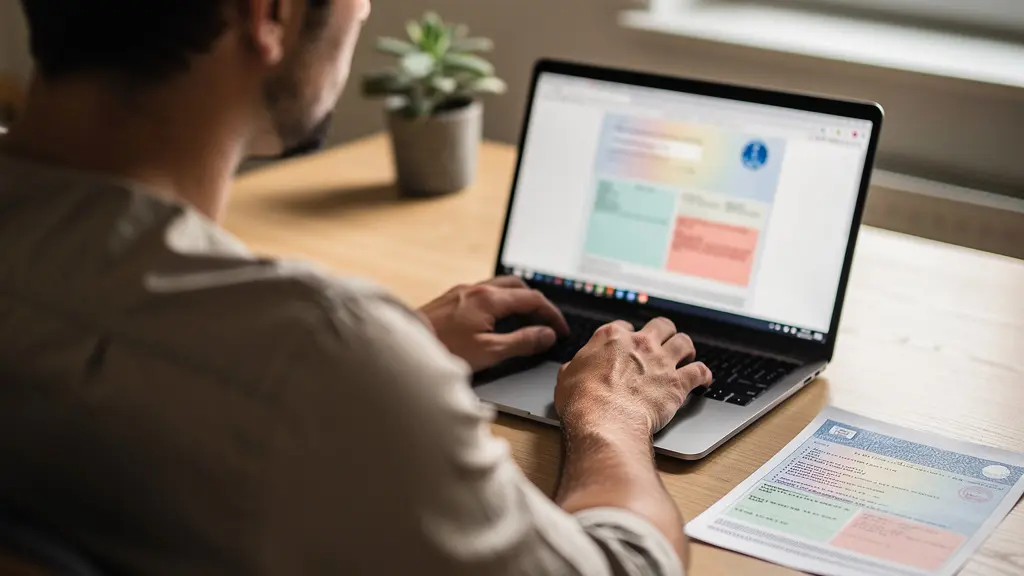
Beaucoup pensent qu’il faut attendre l’immatriculation pour demander un devis. C’est faux. Les assureurs travaillent avec les caractéristiques techniques du véhicule, pas avec la carte grise définitive. J’utilise cette méthode depuis des années avec mes clients : vous collectez les infos sur l’annonce ou auprès du vendeur, puis vous lancez vos demandes.
Les 7 infos à collecter avant votre demande de devis
-
Type mine du véhicule (ligne D.2 de la carte grise, visible sur l’annonce pro)
-
Puissance fiscale en CV (ligne P.6)
-
Date de première mise en circulation
-
Kilométrage annuel prévu (trajet domicile-travail inclus)
-
Usage principal : quotidien, loisirs ou professionnel
-
Code postal du lieu de stationnement habituel
-
Votre relevé d’information (à demander à votre assureur actuel)
Le relevé d’information mérite une attention particulière. Ce document retrace votre historique de sinistres sur les cinq dernières années. Il permet de justifier votre coefficient bonus-malus auprès d’un nouvel assureur. Conformément à Service-Public.fr, votre assureur actuel doit vous le fournir gratuitement sous 15 jours. Demandez-le dès que vous envisagez un achat.
Une fois ces éléments réunis, vous pouvez simuler votre assurance auto Matmut ou solliciter plusieurs compagnies. Mon conseil : faites au moins trois demandes. Les écarts entre assureurs sur un même profil dépassent souvent 150 € annuels.
La validité d’un devis tourne généralement autour de 30 jours. Ça vous laisse le temps de négocier le véhicule et de finaliser l’achat sans pression. Si vous dépassez ce délai, refaites simplement une simulation : les tarifs bougent peu d’un mois à l’autre sauf événement personnel (sinistre, changement d’adresse).
Ce qui fait varier le prix de votre assurance auto
Tous les critères ne pèsent pas le même poids. Dans ma pratique, je constate que trois facteurs dominent largement : votre profil conducteur, la zone géographique et le type de véhicule. Le reste ? Ça joue à la marge.
| Critère | Impact estimé | Marge de manœuvre |
|---|---|---|
| Âge et ancienneté permis | Très fort (+89 % pour les moins de 25 ans) | Aucune (patience requise) |
| Zone de stationnement | Fort (jusqu’à 360 € d’écart régional) | Faible (sauf déménagement) |
| Modèle et puissance | Fort (66 % d’écart entre marques) | Forte (choix du véhicule) |
| Coefficient bonus-malus | Modéré à fort | Long terme (conduite prudente) |
| Formule choisie (tiers/tous risques) | Modéré (30 à 50 % d’écart) | Forte (arbitrage garanties) |
Le baromètre 2025 LeLynx révèle des écarts saisissants entre constructeurs. Une Dacia coûte en moyenne 478 € à assurer en tous risques. Une Tesla ? 797 €. C’est 66 % de plus pour un véhicule souvent présenté comme économique à l’usage.
Le piège du véhicule puissant sous-estimé : certains modèles (GTI, coupés sportifs, SUV hautes performances) peuvent doubler votre prime même avec 15 ans de bonus. J’ai vu un conducteur expérimenté passer de 520 € à 1 100 € en changeant sa berline pour un coupé de même marque. La puissance fiscale et la sinistralité du modèle comptent autant que votre historique personnel.
Le coefficient bonus-malus reste encadré réglementairement. Selon l’arrêté du 11 juin 1976 modifié, il oscille entre 0.50 (bonus maximum après 13 ans sans sinistre) et 3.50 (malus maximum). Chaque année sans accident responsable vous fait gagner 5 %. Un sinistre responsable ? Majoration de 25 %. Cette mécanique, beaucoup la découvrent trop tard.
Vos questions sur le devis assurance avant achat
Peut-on avoir un devis sans la carte grise définitive ?
Oui. Les assureurs acceptent les informations techniques du véhicule (type mine, puissance fiscale, date de mise en circulation). Ces données figurent sur l’annonce professionnelle ou sur la carte grise actuelle du vendeur. Vous n’avez pas besoin d’être propriétaire pour obtenir une estimation fiable.
Combien de temps un devis assurance reste-t-il valide ?
En général, comptez 30 jours. Certains assureurs étendent à 60 jours. Au-delà, le tarif peut évoluer, notamment si vos informations personnelles changent (sinistre, déménagement). Vérifiez la mention de validité sur le document reçu.
Mon bonus actuel sera-t-il conservé si je change de véhicule ?
Oui, votre coefficient bonus-malus vous appartient, pas au véhicule. Il vous suit chez un nouvel assureur ou sur un nouveau contrat. Le relevé d’information atteste de votre historique. Demandez-le avant toute démarche.
Faut-il résilier mon ancienne assurance avant d’en prendre une nouvelle ?
Ça dépend. Si vous vendez votre ancien véhicule, le contrat prend fin automatiquement. Si vous gardez les deux véhicules, vous aurez deux contrats. Pour un simple remplacement, la résiliation et la nouvelle souscription se font le même jour, à la date de cession.
Le type de carburant influence-t-il le tarif ?
Légèrement. Les véhicules électriques coûtent en moyenne 818 € à assurer contre 753 € pour l’essence et 735 € pour le diesel. L’écart s’explique par le coût de réparation des batteries et des composants spécifiques.
La prochaine étape pour vous
L’assurance auto représente une charge récurrente qui pèse sur votre budget pendant toute la durée de possession du véhicule. Anticiper ce coût avant de signer transforme une contrainte subie en choix éclairé. Mon avis, après des années à accompagner des acheteurs : le quart d’heure passé à collecter les infos et demander des devis vous épargnera des mois de regrets.
Votre plan d’action immédiat
-
Demandez votre relevé d’information à votre assureur actuel (délai 15 jours)
-
Notez le type mine et la puissance fiscale des véhicules qui vous intéressent
-
Sollicitez au moins trois devis avant toute négociation de prix
Ce que ce guide ne remplace pas : un devis personnalisé tenant compte de votre profil conducteur exact. Les tarifs indicatifs mentionnés varient selon l’assureur, la région et votre historique sinistres. Les conditions générales de chaque contrat peuvent différer significativement. En cas de doute, consultez un assureur ou courtier agréé ORIAS.