L’essentiel sur le tiers étendu jeune conducteur en 4 points
- Le tiers étendu coûte environ 628€/an en moyenne, soit 30€ de plus que le tiers simple
- Il couvre vol, incendie et bris de glace — exactement ce qui manque au tiers basique
- Recommandé si votre véhicule vaut entre 5000€ et 12000€
- La surprime jeune conducteur (jusqu’à 100% la première année) s’applique quelle que soit la formule
Tiers étendu : ce que vous payez vraiment et ce que ça couvre
Soyons francs : la différence entre tiers et tiers étendu, personne ne vous l’explique clairement. Les assureurs vous balancent des tableaux de 47 lignes en espérant que vous signez sans comprendre. Alors voici la version courte, basée sur les données 2025-2026 de Meilleurtaux : le tiers coûte en moyenne 635€, le tiers étendu 788€. Soit 150€ de différence annuelle — environ 12€ par mois.
Mais attention à ne pas confondre avec les chiffres tous profils confondus. Selon le rapport 2025 de L’Argus, le tiers étendu représente 27% des contrats et revient à 628€/an en moyenne nationale. Pour vous, jeune conducteur, comptez plutôt 900-1100€ avec la surprime.
| Garantie | Tiers simple | Tiers étendu | Impact concret |
|---|---|---|---|
| Responsabilité civile | ✓ | ✓ | Obligatoire légalement |
| Vol du véhicule | ✗ | ✓ | Voiture volée = 0€ sans cette garantie |
| Incendie | ✗ | ✓ | Feu de parking, court-circuit |
| Bris de glace | ✗ | ✓ | Pare-brise = 400-800€ à remplacer |
| Catastrophes naturelles | ✗ | ✓ | Grêle, inondation, tempête |
Le cas de Théo face à la grêle
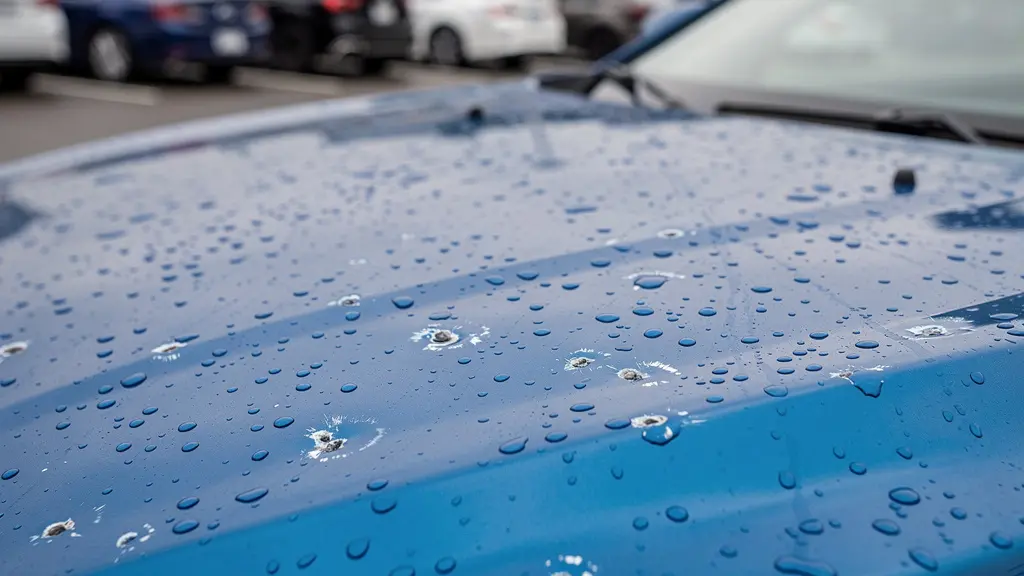
J’ai accompagné Théo l’année dernière. 22 ans, alternant en informatique, il venait d’acheter une Peugeot 208 d’occasion à 9500€ en région lyonnaise. Il hésitait entre le tiers simple à 85€/mois et le tiers étendu à 102€/mois. « 17€ de différence, ça fait 200€ par an », me disait-il. Trois mois après sa souscription au tiers étendu, un orage de grêle violent s’est abattu sur son parking. Résultat : pare-brise fissuré, carrosserie criblée d’impacts. Son reste à charge ? 150€ de franchise. Sans la garantie bris de glace et catastrophes naturelles, il aurait payé 2800€ de réparations. Sur sa Clio de 9500€, c’est presque un tiers de la valeur du véhicule.
Votre voiture vaut-elle le coup d’être assurée au tiers étendu ?
C’est LA question que tout le monde devrait se poser avant de signer. Et la réponse ne dépend pas de votre âge ou de votre budget — elle dépend de la valeur de votre véhicule. Pour 90% des jeunes conducteurs avec une voiture d’occasion entre 5000€ et 12000€, le tiers étendu est la formule que je recommande systématiquement. Ce n’est pas une opinion marketing, c’est de l’arithmétique.
Prenons votre cas. Si votre voiture vaut 7000€ et qu’elle se fait voler, vous perdez 7000€. Avec le tiers étendu, vous êtes indemnisé (moins la franchise, comptez 300-500€ selon les contrats). La différence de prime sur 3 ans ? Environ 500€. Le calcul est vite fait. C’est d’ailleurs ce que proposent certains assureurs comme la formule assurance jeune conducteur Matmut, avec des avantages spécifiques aux primo-assurés.
Quelle formule pour votre profil ?
- Véhicule < 5000€ (plus de 10 ans, kilométrage élevé) :
Le tiers simple peut suffire. En cas de vol ou casse totale, l’indemnisation serait de toute façon faible. Économisez la différence. - Véhicule 5000-10000€ (5-10 ans, bon état) :
Tiers étendu recommandé. C’est le sweet spot : véhicule assez cher pour justifier une protection vol/incendie, pas assez neuf pour le tous risques. - Véhicule > 10000€ (récent, faible kilométrage) :
Tiers étendu minimum, tous risques à considérer sérieusement. La différence de prime se justifie par la valeur à protéger. - Véhicule neuf ou quasi-neuf :
Tous risques fortement conseillé. Sur un véhicule de 15000€+, une rayure de parking à 1500€ arrive vite.
Un point que les articles classiques oublient : la surprime jeune conducteur s’applique quelle que soit la formule choisie. Conformément à l’article A335-9-1 du Code des assurances, cette surprime ne peut dépasser 100% de la prime de référence la première année. Elle diminue de moitié chaque année sans sinistre responsable. Avec la conduite accompagnée, le plafond tombe à 50%. Donc non, le tiers étendu ne « double » pas votre surprime — c’est un mythe.
Les options qui valent le coup (et celles à oublier)
Après la formule de base, les assureurs vous bombardent d’options. Assistance 0 km, protection juridique, garantie conducteur, véhicule de remplacement, protection du contenu… Je vais être direct : certaines sont indispensables pour un jeune conducteur, d’autres sont du pur marketing. Voici mon tri, basé sur ce que je constate dans les dossiers de sinistres.
Options qui valent le coup
- Assistance 0 km : en panne devant chez vous, le dépanneur vient quand même (souvent 30-40€/an)
- Garantie conducteur : vous couvre si vous êtes blessé dans un accident responsable (essentiel, ~20€/an)
- Protection juridique : utile en cas de litige avec un tiers ou un garagiste
Options souvent superflues
- Protection du contenu : vos affaires dans le coffre ne valent probablement pas la prime supplémentaire
- Véhicule de remplacement illimité : la version 7 jours suffit généralement
- Assurance pneus : rarement rentabilisée sauf gros kilométrage professionnel
Mon conseil ? Avant de cocher toutes les cases, faites une demande de devis auto auprès de 3-4 assureurs différents. Comparez les prix avec et sans chaque option. Vous verrez vite lesquelles font exploser la facture pour un bénéfice minime.
L’erreur classique que je vois ? Les jeunes conducteurs qui prennent le tiers simple « pour économiser » mais ajoutent 150€ d’options. Au final, ils paient presque autant qu’un tiers étendu… sans avoir les garanties vol et incendie. Ça n’a aucun sens.
Vos questions sur l’assurance tiers étendu jeune conducteur
Le tiers étendu couvre-t-il mes affaires volées dans la voiture ?
Non, la garantie vol du tiers étendu couvre le véhicule lui-même, pas son contenu. Votre ordinateur portable ou votre sac laissés sur la banquette ne sont pas indemnisés. Pour ça, il faut soit une option « protection du contenu », soit votre assurance habitation (certaines couvrent les biens hors domicile).
Puis-je passer du tiers simple au tiers étendu en cours d’année ?
Oui, vous pouvez modifier votre formule à tout moment par avenant. L’assureur recalculera votre prime au prorata. Attention : le changement prend effet à la date de signature, pas rétroactivement. Si votre voiture a été volée la veille, c’est trop tard.
La surprime jeune conducteur s’applique-t-elle aussi au tiers étendu ?
Oui. Selon l’analyse Lepermislibre, le prix moyen pour un jeune conducteur atteint 1347€/an toutes formules confondues. La surprime (100% première année, 50% deuxième, 25% troisième) s’applique sur la prime de base, quelle que soit la formule.
Quelle franchise prévoir sur la garantie bris de glace ?
Comptez généralement entre 50€ et 150€ selon les contrats. Certains assureurs proposent une franchise zéro si vous passez par leur réseau de réparateurs agréés. Vérifiez ce point avant de signer — un pare-brise coûte 400-800€, la franchise fait vite la différence.
Comment fonctionne l’assistance 0 km exactement ?
Sans cette option, l’assistance ne se déclenche qu’à partir d’une certaine distance de votre domicile (souvent 25 ou 50 km). Avec l’assistance 0 km, le dépanneur intervient même si vous êtes en panne devant chez vous. Pour un jeune conducteur avec un véhicule d’occasion, c’est une sécurité appréciable.
La prochaine étape pour vous
Votre plan d’action cette semaine
- Vérifiez la valeur Argus de votre véhicule (gratuit en ligne)
- Demandez 3-4 devis en ligne en sélectionnant « tiers étendu »
- Comparez les franchises, pas seulement les primes mensuelles
- Ajoutez l’assistance 0 km et la garantie conducteur, oubliez le reste
Précisions sur les tarifs et garanties
- Les fourchettes de prix mentionnées sont indicatives et varient selon votre profil, véhicule et zone géographique
- Les garanties exactes dépendent des conditions générales de chaque contrat
- La réglementation assurance auto peut évoluer, vérifiez les textes en vigueur
Pour toute question sur votre situation personnelle, consultez un courtier en assurance ou le service client de votre assureur.